Le prêt Revolut présente un intérêt évident pour les clients qui recherchent un crédit personnel gérable depuis leur smartphone. En France, Revolut permet de demander un financement non garanti compris entre 1 000 et 50 000 euros directement depuis son application. Mais cette simplicité ne suffit pas à déterminer si l’offre est réellement avantageuse. Le point décisif reste le TAEG proposé après l’étude du dossier, puisqu’il dépend du profil de l’emprunteur.
Notre avis sur le prêt Revolut en 2026 est donc nuancé : son fonctionnement numérique et la possibilité de rembourser par anticipation sans frais constituent de vrais atouts, mais il ne faut pas confondre facilité de demande et crédit systématiquement moins cher. L’offre doit être jugée à partir de ses conditions définitives, de son coût total et de la capacité de remboursement de l’emprunteur.
Comment fonctionne le prêt personnel Revolut ?
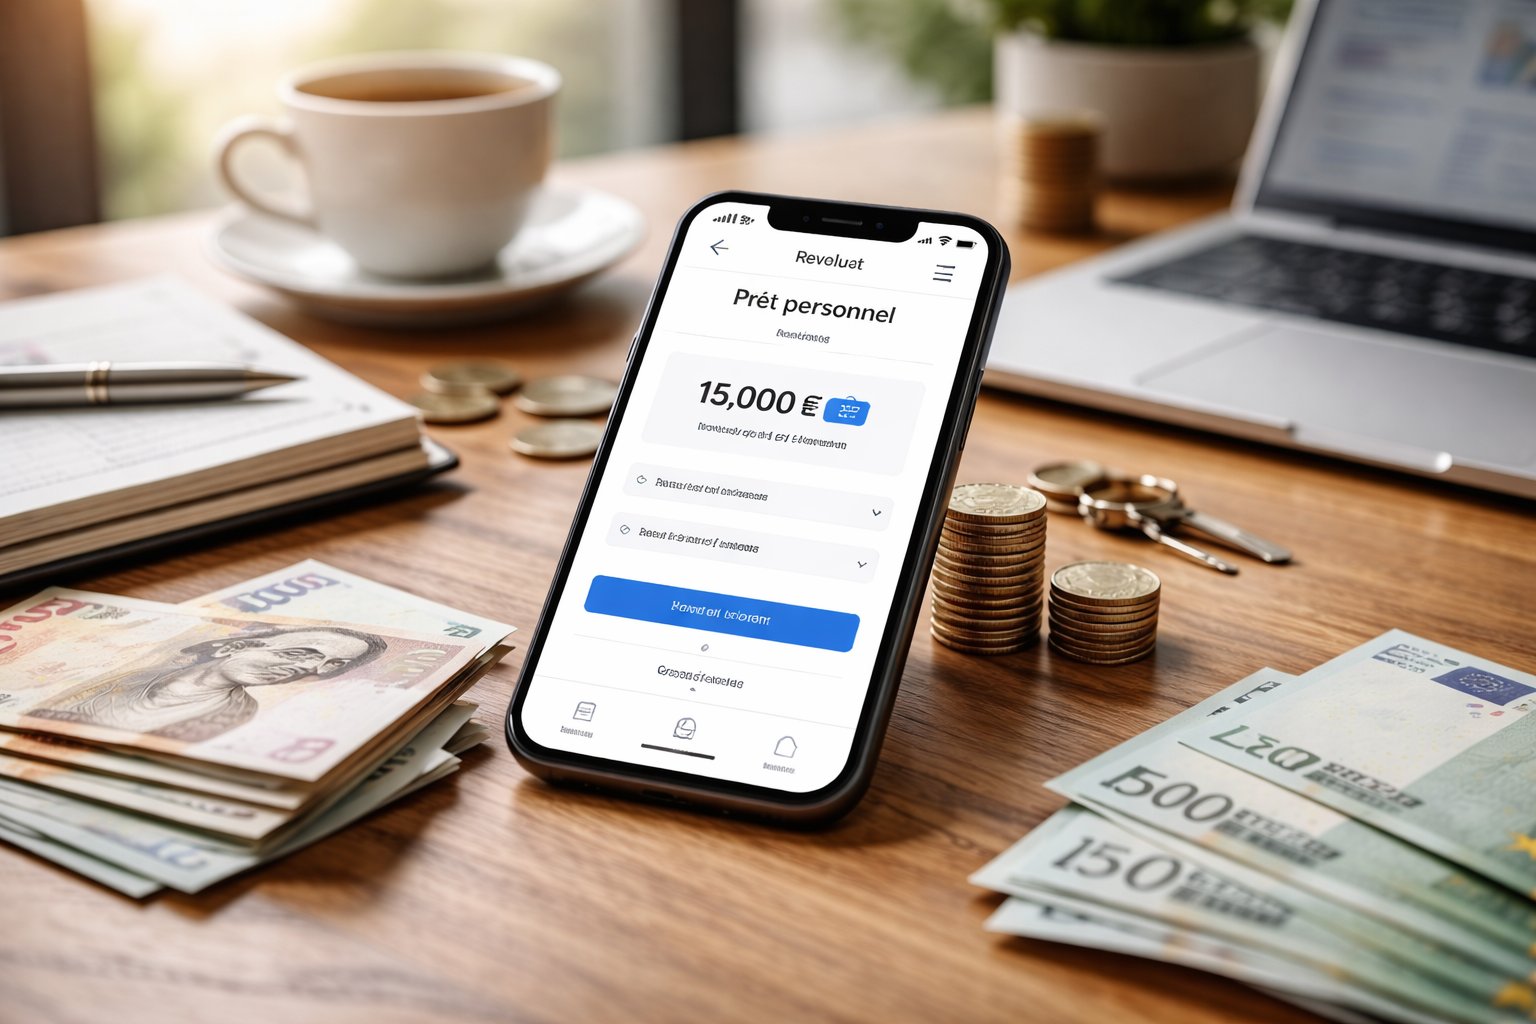
Le crédit est demandé et géré dans l’application Revolut. Il s’agit d’un prêt personnel non garanti : il n’est donc pas nécessaire d’apporter un bien en garantie. Le montant demandé peut aller de 1 000 à 50 000 euros en France, sous réserve d’acceptation du dossier.
Cette enveloppe permet théoriquement de couvrir des projets assez différents. Un prêt personnel peut par exemple servir à financer une voiture d’occasion, à faire face à une dépense importante ou à financer un projet personnel lorsque l’épargne disponible ne suffit pas.
Il peut également être envisagé pour financer des travaux de rénovation. Dans tous les cas, le fait qu’un projet puisse être financé à crédit ne signifie pas qu’il soit pertinent de le faire. Le coût des intérêts doit être mis en regard de l’urgence du besoin et des autres solutions disponibles.
Quel taux Revolut propose-t-il en 2026 ?
Il n’existe pas un taux Revolut unique applicable à tous les clients. Les conditions proposées dépendent notamment de la situation individuelle et de l’évaluation du risque réalisée lors de l’étude de la demande. L’offre définitive peut donc être différente du montant ou des conditions initialement souhaités.
C’est une distinction importante pour interpréter correctement une publicité, un exemple de financement ou le témoignage d’un autre emprunteur. Le taux obtenu par une personne ne permet pas de prévoir celui qui sera proposé à une autre. Pour comparer Revolut avec un concurrent, il faut utiliser le TAEG figurant dans l’offre personnelle, et non un taux mis en avant hors contexte.
Le TAEG est particulièrement utile parce qu’il permet de raisonner sur le coût du crédit avec un indicateur normalisé. Il faut également regarder le montant total dû et la mensualité. Une mensualité plus basse peut sembler attractive tout en résultant d’une durée de remboursement plus longue et, par conséquent, d’un coût global supérieur.
Comment savoir si le taux proposé est intéressant ?
La première comparaison pertinente consiste à demander plusieurs propositions pour un montant et une durée comparables. Il faut ensuite examiner le TAEG, le coût total, la mensualité et les modalités de remboursement. Comparer uniquement le montant mensuel peut conduire à privilégier à tort le financement qui paraît le moins contraignant à court terme.
Il existe également une limite réglementaire : le taux proposé ne peut pas dépasser le taux d’usure correspondant à la catégorie du crédit. Pour le troisième trimestre 2026, applicable depuis le 1er juillet, les plafonds publiés sont de 23,53 % pour les prêts d’un montant inférieur ou égal à 3 000 euros, 15,67 % au-delà de 3 000 euros et jusqu’à 6 000 euros, et 8,56 % au-delà de 6 000 euros. Ces seuils évoluent dans le temps et peuvent être vérifiés auprès de la Banque de France.
Le taux d’usure constitue toutefois un plafond légal, pas un repère permettant de qualifier automatiquement une offre de compétitive. Un crédit situé sous ce plafond peut rester sensiblement plus coûteux qu’une proposition concurrente obtenue pour le même projet.
Quelles sont les conditions pour obtenir un prêt Revolut ?
La demande n’est pas accessible sans conditions. D’après les critères communiqués par Revolut, le demandeur doit notamment résider de façon permanente en France, être client de Revolut Bank UAB depuis au moins 30 jours et disposer de revenus réguliers, durables et vérifiables. L’absence de solde négatif ou d’engagements impayés fait également partie des éléments pris en compte.
Revolut peut demander au client de connecter, via Open Banking, le compte bancaire sur lequel ses revenus sont versés afin de procéder à leur vérification. Une demande réalisée dans l’application ne signifie donc pas que le financement est accordé automatiquement.
L’analyse de la capacité de remboursement reste essentielle du côté de l’emprunteur lui-même. Avant d’accepter une offre, il est préférable d’intégrer la nouvelle échéance à l’ensemble des dépenses fixes et de conserver une marge pour les imprévus. Pour les budgets déjà serrés, savoir mieux gérer son budget mensuel permet notamment de déterminer si la mensualité envisagée est réellement soutenable.
Le prêt Revolut est-il vraiment rapide ?
L’expérience entièrement numérique peut donner l’impression d’un crédit quasi instantané. Il faut pourtant distinguer la simplicité de la demande de la disponibilité effective de l’argent. Revolut indique qu’une réponse peut prendre jusqu’à 10 jours ouvrés selon le dossier.
Après acceptation du contrat, les fonds sont disponibles à partir du huitième jour. Le prêt Revolut peut donc réduire certaines démarches par rapport à un parcours bancaire plus traditionnel, mais il ne faut pas compter sur un déblocage immédiat pour une dépense à régler dans les heures qui suivent.
Peut-on rembourser un prêt Revolut par anticipation ?
Oui. Revolut permet actuellement d’effectuer des remboursements anticipés partiels ou de solder le crédit sans facturer de frais de remboursement anticipé. Cette souplesse constitue l’un des points intéressants de l’offre.
Un remboursement partiel diminue le capital restant dû et réduit ainsi le coût total du financement. En cas de remboursement intégral, l’emprunteur règle le capital restant ainsi que les intérêts accumulés depuis son dernier paiement.
Cette possibilité peut être utile après une rentrée d’argent imprévue ou lorsque la situation financière s’améliore. Elle évite de conserver inutilement une dette lorsque l’emprunteur dispose des liquidités nécessaires pour la réduire, sous réserve de ne pas sacrifier toute son épargne de précaution.
Quels sont les principaux avantages du prêt Revolut ?
- Une demande et une gestion du prêt directement depuis l’application.
- Un montant pouvant aller de 1 000 à 50 000 euros en France, sous réserve d’acceptation.
- Une offre personnalisée en fonction du dossier de l’emprunteur.
- La possibilité d’effectuer des remboursements anticipés partiels ou complets sans frais selon les conditions actuellement communiquées par Revolut.
- Un parcours cohérent pour une personne utilisant déjà Revolut au quotidien.
Ce dernier aspect mérite d’être considéré comme un avantage pratique plutôt que comme une preuve de compétitivité financière. Revolut regroupe désormais plusieurs services financiers dans la même application. Les lecteurs qui s’intéressent plus largement à cet environnement peuvent également consulter notre avis sur Revolut Crypto.
Quels sont les points faibles à connaître ?
Le principal inconvénient est l’impossibilité de connaître à l’avance, à partir d’un simple taux générique, le niveau de compétitivité de l’offre pour son propre profil. L’intérêt du prêt ne peut être évalué sérieusement qu’une fois les conditions personnelles obtenues.
Il faut aussi tenir compte des critères d’éligibilité. Un nouveau client ne remplissant pas l’ancienneté demandée ou une personne dont les revenus ne peuvent pas être considérés comme suffisamment réguliers et vérifiables peut ne pas accéder au financement souhaité.
Enfin, la simplicité de souscription peut devenir un mauvais argument si elle incite à emprunter pour une dépense qui pourrait être différée. Pour un achat non indispensable, chercher d’abord à réduire ses dépenses sans se priver peut éviter de payer des intérêts pendant plusieurs mois ou années.
Que se passe-t-il en cas de retard de paiement ?
Un prêt souscrit depuis une application reste un engagement de crédit à part entière. Un retard de remboursement peut entraîner les intérêts ou frais prévus par le contrat. Selon la situation, des incidents de remboursement peuvent également conduire à une inscription au FICP, avec des conséquences sur l’accès ultérieur au crédit.
La facilité d’utilisation de Revolut ne doit donc pas faire oublier le risque associé à toute dette. Avant de signer, il faut tester la mensualité non seulement avec les revenus actuels, mais aussi avec une hypothèse moins favorable : baisse ponctuelle de revenus, dépense imprévue ou augmentation d’autres charges.
Peut-on changer d’avis après avoir accepté le prêt ?
L’emprunteur dispose d’un délai légal de rétractation de 14 jours calendaires. Chez Revolut, une rétractation effectuée durant les sept premiers jours intervient avant le déblocage des fonds. Entre le huitième et le quatorzième jour, lorsque l’argent a déjà été versé, le capital reçu doit être restitué avec les intérêts courus.
Ce droit de rétractation ne doit pas remplacer une comparaison préalable. Avant l’acceptation, il reste préférable de vérifier tranquillement le montant emprunté, la durée, le TAEG, la mensualité et le coût total plutôt que de se fier uniquement à la rapidité du parcours dans l’application.
Notre avis sur le prêt Revolut en 2026
Le prêt Revolut est surtout convaincant par son parcours numérique et sa souplesse de gestion. Pour un client déjà éligible qui obtient un TAEG compétitif, il peut constituer une solution de financement pertinente. L’absence annoncée de frais de remboursement anticipé renforce son intérêt pour une personne susceptible de solder sa dette plus tôt que prévu.
En revanche, il serait excessif de considérer Revolut comme le meilleur prêt personnel par principe. Le taux est personnalisé et l’offre définitive dépend du dossier. La bonne méthode consiste donc à obtenir la proposition Revolut, puis à la comparer avec d’autres crédits sur une base identique : même montant emprunté, durée comparable, TAEG, mensualité et coût total.
Pour certains projets, il peut également être pertinent d’examiner des acteurs spécialisés plutôt que de limiter la comparaison aux banques et néobanques. À titre d’exemple, il est possible de découvrir CGI Finance pour mieux comprendre le positionnement d’un autre acteur du financement.
Le meilleur critère de décision reste finalement très concret : accepter le prêt Revolut seulement si l’offre personnelle est compétitive et si sa mensualité reste confortable dans le budget. Un parcours plus simple ne compense ni un TAEG trop élevé par rapport aux alternatives, ni une échéance qui fragiliserait durablement les finances du foyer.