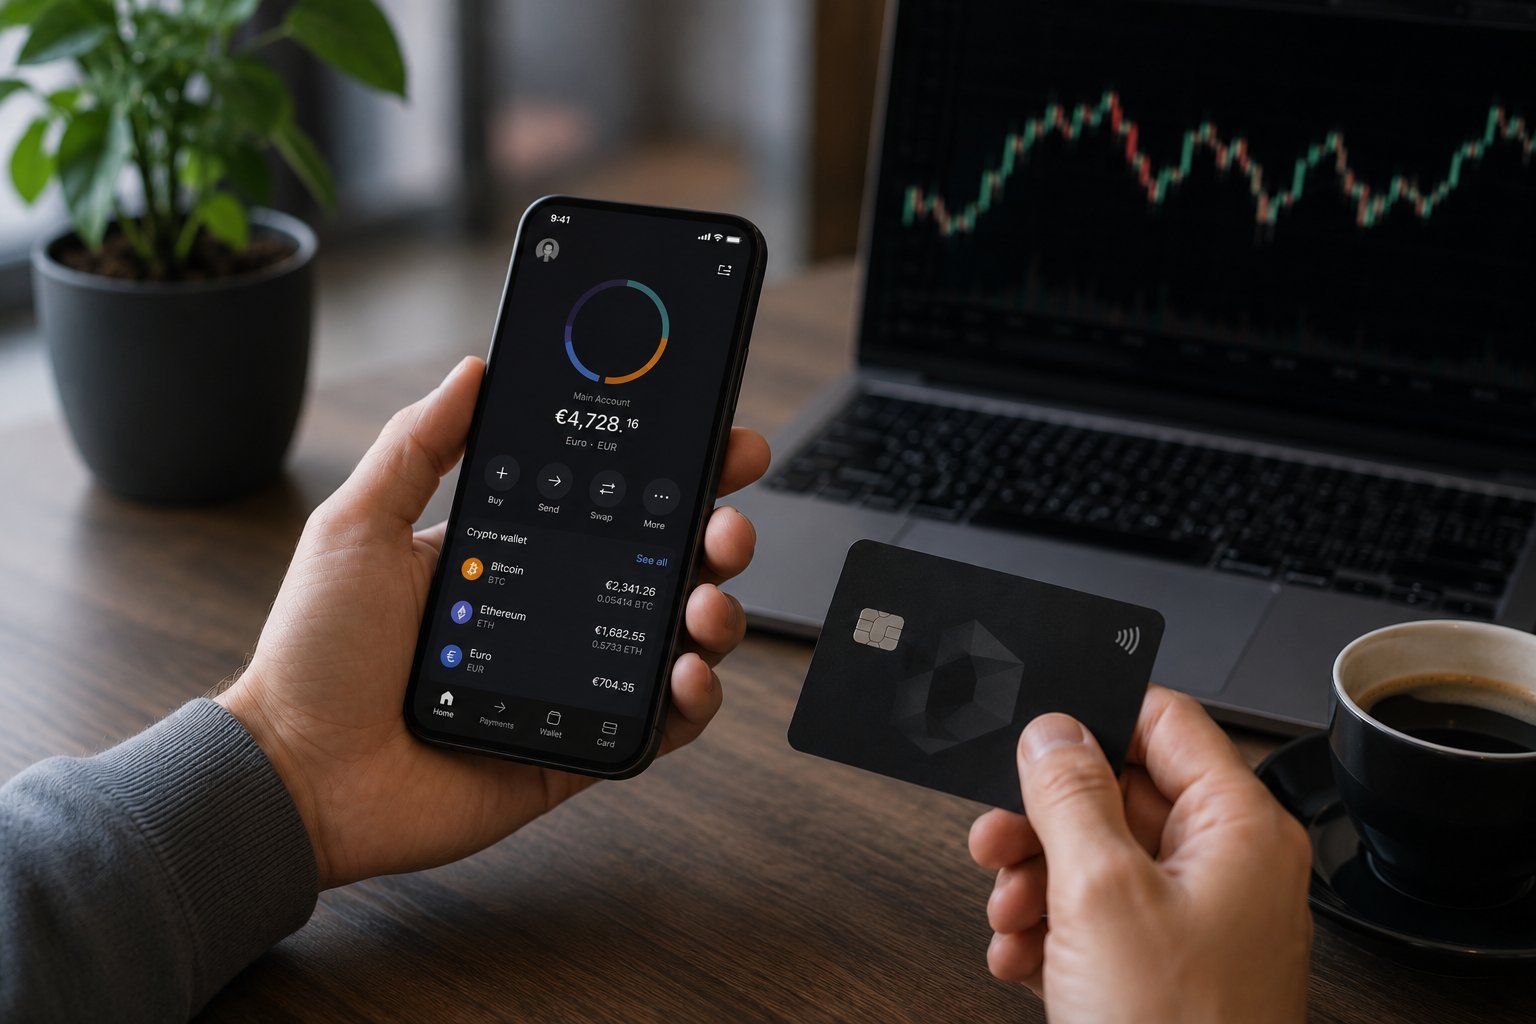
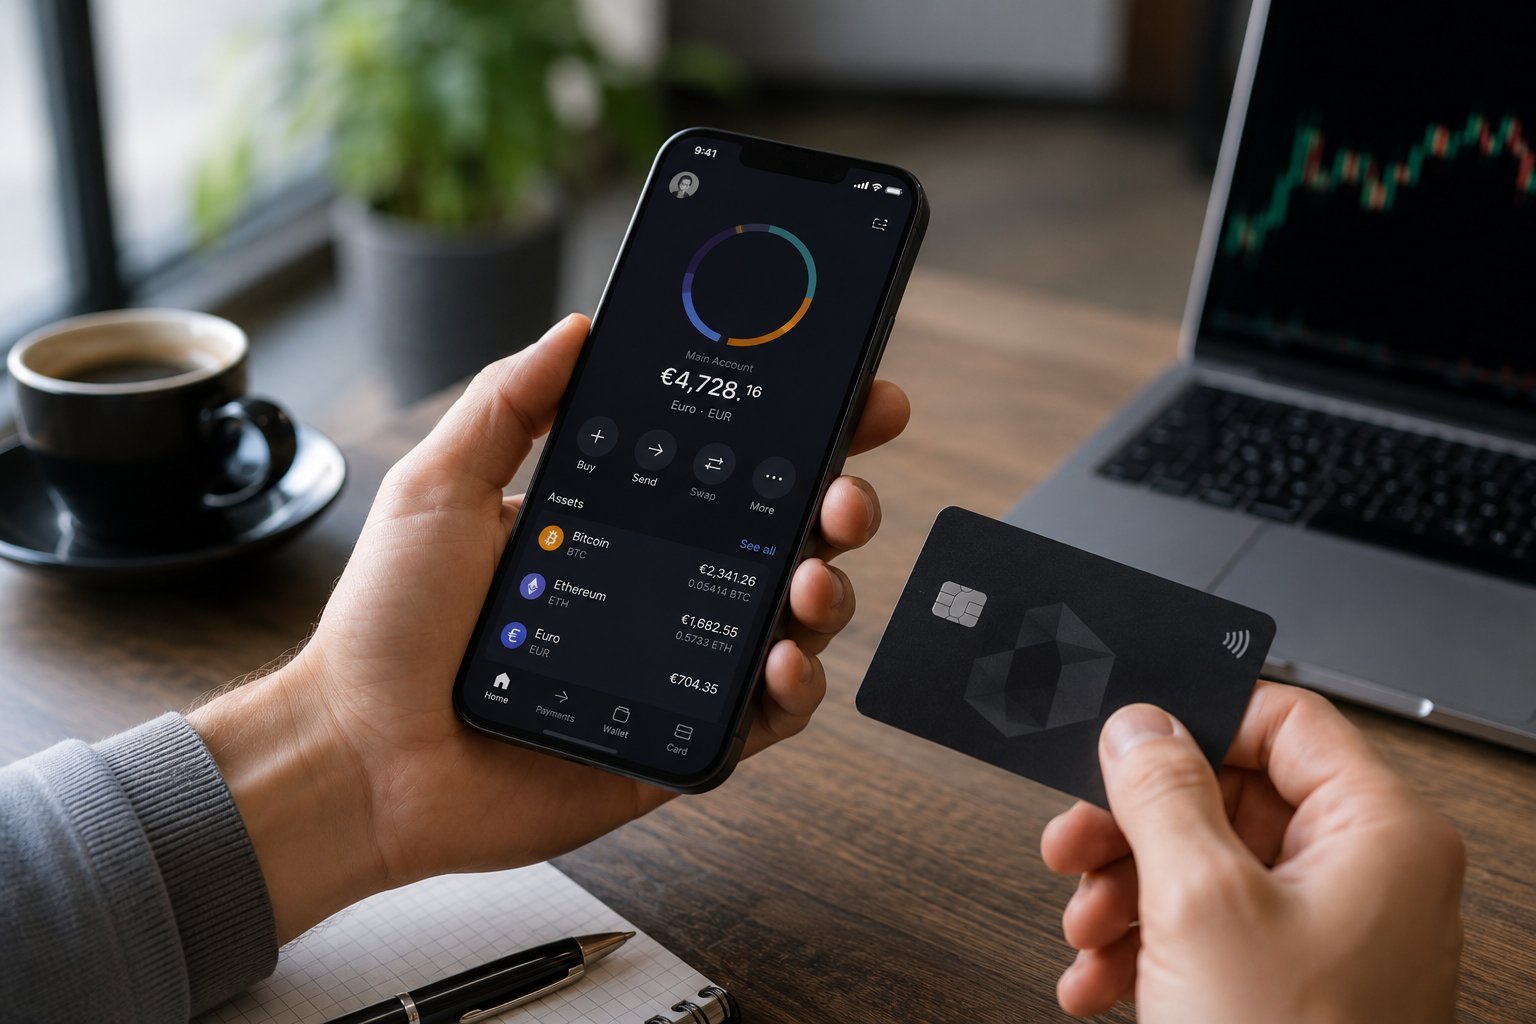
Deblock occupe une place assez particulière parmi les applications financières disponibles en France. Le service combine un compte de paiement, une carte et un accès aux cryptomonnaies avec un wallet non-custodial. L’intérêt est clair : réunir euros et actifs numériques dans une même application sans renoncer, pour la partie crypto, au contrôle de ses clés privées. Deblock peut donc être pertinent pour un utilisateur qui souhaite faire cohabiter banque du quotidien et crypto, mais son intérêt dépend fortement de la formule choisie, du volume de transactions et du niveau d’autonomie que l’on souhaite conserver.
Il faut également employer le terme « néobanque » avec précaution. Dans l’usage courant, Deblock ressemble bien à une néobanque, mais son cadre juridique est plus précis : l’entreprise dispose notamment d’un statut d’établissement de monnaie électronique pour ses activités de paiement et d’un agrément lié aux services sur crypto-actifs. Cette distinction est importante pour comprendre ce qui est réellement encadré et éviter d’assimiler automatiquement Deblock à une banque traditionnelle.
Notre avis sur Deblock en quelques mots
La proposition de Deblock est convaincante lorsqu’elle est envisagée comme une passerelle entre finance classique et crypto. Le principal avantage tient moins à la simple possibilité d’acheter du Bitcoin qu’à l’intégration d’un wallet non-custodial au sein d’une application proposant également des services de paiement. Cette architecture distingue Deblock de plusieurs applications qui permettent d’acheter des crypto-actifs tout en en conservant elles-mêmes la garde.
En revanche, cette autonomie supplémentaire implique davantage de responsabilités. Détenir soi-même ses clés privées signifie qu’une erreur de manipulation ou une compromission peut avoir des conséquences irréversibles. Les personnes qui découvrent cet univers gagneront donc à comprendre les bonnes pratiques permettant de sécuriser ses cryptomonnaies avant de transférer des montants importants vers un wallet non-custodial.
Le deuxième point déterminant concerne les frais. La formule Standard rend Deblock accessible sans abonnement, mais les opérations crypto y sont sensiblement plus coûteuses que dans les offres payantes. Pour un utilisateur occasionnel, cela peut rester acceptable. Pour quelqu’un qui achète, vend ou échange régulièrement des actifs numériques, le choix de l’abonnement change fortement l’équation économique.
Comment fonctionne Deblock ?
Deblock regroupe dans une seule application deux univers qui sont habituellement séparés. D’un côté se trouvent les fonctions liées aux euros et aux paiements. De l’autre, l’utilisateur dispose d’un environnement crypto lui permettant notamment d’acheter, vendre, échanger et conserver des actifs numériques.
Cette approche peut sembler proche de celle de certaines fintechs généralistes. La différence majeure est cependant la place donnée au wallet non-custodial. Pour situer cette philosophie par rapport à une application financière plus généraliste intégrant également les actifs numériques, notre avis sur Revolut Crypto permet d’identifier deux approches assez différentes de la relation entre services bancaires et cryptomonnaies.
Pour un nouvel utilisateur, l’intérêt pratique réside dans la réduction des allers-retours entre plusieurs services. Il devient possible de gérer une partie de ses opérations courantes et de son activité crypto depuis le même environnement. Cette simplicité n’efface toutefois ni la volatilité des actifs ni les mécanismes propres à la blockchain. Un lecteur peu familier avec cet univers peut utilement commencer par comprendre le fonctionnement du marché des cryptomonnaies avant d’évaluer les fonctionnalités plus avancées de Deblock.
Deblock est-il réglementé et fiable ?
Sur le plan réglementaire, Deblock dispose d’éléments sérieux. Deblock SAS est agréé comme prestataire de services sur crypto-actifs dans le cadre du règlement européen MiCA depuis le 23 mai 2025. L’agrément porte notamment sur des services d’échange et d’exécution d’ordres. Cette inscription peut être vérifiée directement sur la fiche officielle publiée par l’Autorité des marchés financiers.
Pour les services liés à la monnaie électronique et aux paiements, Deblock relève par ailleurs d’un cadre réglementaire distinct. Cette combinaison est plus informative que la seule étiquette de « néobanque crypto ». Elle montre que les activités de paiement et les services sur crypto-actifs ne reposent pas exactement sur les mêmes autorisations.
Il faut néanmoins éviter une confusion fréquente : un agrément réglementaire ne signifie pas qu’un investissement en cryptomonnaies est garanti. La réglementation encadre le prestataire et certaines de ses activités, mais elle ne supprime ni la volatilité des actifs numériques, ni le risque technologique, ni les erreurs pouvant être commises par l’utilisateur.
Le wallet non-custodial, principal point distinctif de Deblock
Le wallet proposé dans l’écosystème Deblock fonctionne sur un principe non-custodial. Autrement dit, les clés privées permettant de contrôler les crypto-actifs sont placées sous la responsabilité de l’utilisateur. Deblock et Techblock ne sont pas censés en être dépositaires.
C’est un avantage important pour ceux qui considèrent la maîtrise des clés privées comme un principe central de la détention de cryptomonnaies. L’utilisateur dépend moins d’un dépositaire centralisé pour accéder à ses actifs. En contrepartie, il bénéficie aussi de moins de possibilités de recours si ses moyens d’accès sont compromis.
Cette différence permet également de mieux comprendre l’écart entre Deblock et un portefeuille matériel. Un hardware wallet isole généralement davantage les clés privées de l’environnement connecté. Les personnes qui souhaitent privilégier le stockage à froid peuvent comparer cette approche avec notre avis sur le wallet Tangem.
Le bon choix dépend donc de la priorité recherchée. Deblock favorise l’intégration et la simplicité d’usage. Un portefeuille matériel spécialisé privilégie davantage la séparation des usages et la conservation à long terme. Les deux solutions ne répondent pas nécessairement au même besoin.
Quels sont les frais de Deblock en 2026 ?
Les tarifs sont un point central pour juger l’offre. D’après la grille applicable depuis le 5 juillet 2026, Deblock distingue trois niveaux principaux : Standard, Premium et Native. Ces conditions sont susceptibles d’évoluer et doivent donc être vérifiées avant toute souscription ou opération importante.
| Formule | Prix indiqué | Frais achat, vente et échange crypto | Profil auquel elle peut convenir |
|---|---|---|---|
| Standard | Gratuite | 1,99 % | Usage occasionnel et découverte du service |
| Premium | 14,99 € par mois ou 120 € par an | 0,49 % | Utilisateur réalisant régulièrement des opérations crypto |
| Native | Pas d’abonnement sous condition de détention d’un NFT Deblock éligible | 0 % | Utilisateur déjà engagé dans l’écosystème Deblock et remplissant les conditions |
La formule Standard est simple à comprendre : elle évite un abonnement fixe, mais facture davantage chaque opération crypto. Une personne effectuant seulement quelques achats par an peut préférer cette logique. À l’inverse, des transactions régulières peuvent rapidement rendre la formule Premium plus intéressante, à condition que les économies réalisées compensent réellement le coût de l’abonnement.
Le plan Native demande une analyse différente puisqu’il dépend de la détention d’un NFT Deblock dans le wallet pendant la durée prévue par les conditions, notamment au moins 30 jours selon la grille tarifaire identifiée. Présenter cette formule comme simplement « gratuite » serait donc incomplet : elle repose sur une condition d’éligibilité spécifique.
Deblock est-il intéressant pour acheter des cryptomonnaies ?
Pour acheter ponctuellement des actifs numériques, Deblock a pour lui la simplicité. L’utilisateur peut passer des euros aux cryptomonnaies sans multiplier les comptes et les interfaces. Cette intégration est particulièrement séduisante pour les personnes qui ne souhaitent pas gérer séparément une banque, un exchange et un wallet logiciel.
En revanche, la compétitivité tarifaire dépend directement de l’offre souscrite. Des frais de 1,99 % sur Standard peuvent devenir significatifs lorsqu’ils sont appliqués régulièrement ou sur des montants élevés. Deblock doit donc être comparé non seulement sur son ergonomie, mais aussi sur le coût total des opérations envisagées. Notre sélection consacrée au meilleur site de crypto permet d’élargir cette comparaison lorsque le prix d’exécution constitue le premier critère.
Deblock peut aussi être moins adapté à une personne qui cherche exclusivement à investir dans le Bitcoin de façon extrêmement simple et automatisée. Dans ce cas, une solution spécialisée peut répondre plus directement au besoin. Notre avis sur Bitstack présente justement une approche davantage centrée sur l’accumulation de Bitcoin.
Quelles cryptomonnaies et blockchains sont prises en charge ?
L’offre technique de Deblock ne se limite plus à un seul réseau. Au 28 août 2026, son service de statut mentionne notamment Bitcoin, Ethereum et les jetons ERC-20, Solana, Base, Polygon, Arbitrum, XRP Ledger, Cardano, BNB Smart Chain ainsi que Hyperliquid Core parmi les infrastructures prises en charge.
Cette liste est évolutive. Elle doit donc être considérée comme une photographie du service à une date donnée et non comme un catalogue permanent. Avant de transférer des crypto-actifs, il est essentiel de vérifier que le réseau exact utilisé pour le dépôt ou le retrait est bien supporté. Une crypto portant le même nom peut parfois circuler sur plusieurs réseaux incompatibles entre eux.
Que vaut Auto Sweep pour générer du rendement ?
Deblock propose également Auto Sweep, une fonctionnalité permettant d’exposer certains fonds à des mécanismes de rendement liés à la finance décentralisée. Cette fonction peut sembler attractive pour les utilisateurs qui souhaitent rendre une partie de leurs actifs productive, mais elle ne doit pas être assimilée à un livret bancaire classique.
Les conditions de Deblock décrivent en effet un fonctionnement reposant sur des positions on-chain. Le rendement affiché peut évoluer et les fonds concernés ne bénéficient pas du mécanisme de garantie des dépôts associé à certains produits bancaires traditionnels. Le rendement potentiel rémunère donc une prise de risque différente de celle d’un compte d’épargne réglementé.
Les personnes attirées par ce type de fonctionnalité ont intérêt à distinguer rendement annoncé, risque du protocole utilisé, risque lié aux actifs et disponibilité réelle des fonds. L’article consacré aux moyens de générer des revenus passifs avec la crypto permet de replacer ces mécanismes dans un cadre plus large.
Quels sont les principaux avantages de Deblock ?
Le premier avantage est la cohérence de l’expérience. Deblock évite de juxtaposer artificiellement une application bancaire et une plateforme crypto. Les deux univers sont conçus pour fonctionner ensemble, ce qui simplifie les passages entre monnaie traditionnelle et actifs numériques.
Le deuxième avantage tient au wallet non-custodial. Pour un utilisateur suffisamment à l’aise avec la gestion des clés privées, le fait de conserver le contrôle de ses crypto-actifs constitue une différence importante par rapport à certaines plateformes centralisées.
Enfin, l’encadrement réglementaire français et européen apporte un niveau de lisibilité appréciable. Il ne protège pas contre la perte de valeur d’une cryptomonnaie, mais permet de mieux identifier l’entreprise, son statut et le périmètre des services qu’elle est autorisée à fournir.
Quelles sont les limites à connaître avant d’ouvrir un compte ?
La première limite concerne le prix des opérations crypto avec la formule Standard. Un taux de 1,99 % peut peser sur la performance lorsqu’un utilisateur effectue beaucoup d’achats, de ventes ou d’arbitrages. L’intérêt économique de Deblock doit donc être calculé selon l’usage réel plutôt qu’à partir du seul prix de l’abonnement.
La deuxième limite vient précisément de ce qui fait l’originalité du service : l’autonomie du wallet. Un fonctionnement non-custodial réclame davantage de vigilance qu’un système dans lequel un intermédiaire conserve les actifs et peut parfois proposer des procédures de récupération plus classiques.
La troisième concerne les fonctionnalités DeFi comme Auto Sweep. Elles ajoutent des possibilités intéressantes, mais introduisent aussi des risques que tous les utilisateurs ne maîtrisent pas nécessairement. Le rendement ne doit jamais être étudié séparément du mécanisme utilisé pour le produire.
Deblock face à Revolut, Nexo et aux plateformes spécialisées
Deblock n’a pas exactement le même positionnement qu’un exchange crypto pur. Sa proposition prend davantage de sens pour celui qui souhaite réunir paiements et actifs numériques. Une plateforme spécialisée peut en revanche proposer une gamme plus large d’outils de trading ou une structure tarifaire plus adaptée à un gros volume de transactions.
Face à Revolut, Deblock se distingue surtout par l’importance accordée au contrôle du wallet crypto. Face à des acteurs davantage tournés vers les services financiers autour des actifs numériques, la comparaison porte plutôt sur les rendements, les modes de conservation, les frais et la diversité des fonctionnalités. Notre avis sur Nexo permet d’examiner une autre manière d’articuler cryptomonnaies et services financiers.
Il n’existe donc pas de vainqueur universel. Deblock est particulièrement cohérent pour un utilisateur qui veut une interface commune pour ses euros et ses cryptos tout en conservant une logique non-custodial. Un investisseur recherchant avant tout le trading, un immense catalogue d’actifs ou des ordres avancés trouvera probablement des solutions plus spécialisées.
Quelle fiscalité pour les cryptos détenues avec Deblock ?
L’utilisation de Deblock ne dispense pas des obligations fiscales applicables aux crypto-actifs en France. Selon la nature des opérations réalisées, notamment les cessions contre une monnaie ayant cours légal ou certains usages des actifs, des conséquences fiscales peuvent apparaître.
Le traitement dépend de la situation du contribuable et des opérations effectivement réalisées. Les personnes qui utilisent régulièrement Deblock pour acheter, vendre ou arbitrer des crypto-actifs peuvent consulter notre guide consacré à la fiscalité des cryptomonnaies en France afin d’identifier les principaux points de vigilance déclaratifs.
À qui Deblock convient-il vraiment ?
Deblock paraît particulièrement adapté aux utilisateurs déjà familiarisés avec les cryptomonnaies qui souhaitent réduire la frontière entre leurs dépenses courantes et leurs actifs numériques. La combinaison d’un compte de paiement et d’un wallet non-custodial répond à un besoin assez précis : bénéficier d’une expérience proche d’une fintech moderne sans abandonner totalement la maîtrise technique de ses cryptos.
La formule Standard peut suffire pour découvrir l’application ou réaliser des opérations occasionnelles. Premium devient davantage cohérent pour un usage crypto régulier, à condition que le volume de transactions justifie l’abonnement. Native s’adresse à un profil encore plus spécifique puisque son accès dépend de conditions liées à l’écosystème NFT de Deblock.
Pour un débutant absolu, Deblock reste accessible dans sa présentation, mais certaines fonctionnalités demandent de comprendre ce qu’impliquent les clés privées, les transferts entre réseaux et les protocoles DeFi. Pour un utilisateur averti, cette autonomie constitue au contraire une partie essentielle de l’intérêt du service.
Deblock mérite-t-il son positionnement de néobanque crypto innovante ?
Le qualificatif est pertinent si l’on considère l’innovation comme l’intégration de deux expériences habituellement séparées. Deblock ne se contente pas d’ajouter un bouton d’achat de Bitcoin dans une application financière. Son positionnement repose sur la combinaison de services de paiement, d’opérations crypto et d’un wallet dont l’utilisateur conserve les clés.
Cette architecture ne rend cependant pas le service supérieur sur tous les critères. Les frais de la formule Standard peuvent freiner un usage intensif, l’autonomie du wallet impose une discipline de sécurité et les fonctionnalités de rendement comportent des risques spécifiques. Le choix doit donc se faire selon les usages réellement recherchés plutôt que sur la seule promesse de réunir banque et crypto dans une application.
Pour un utilisateur français qui veut gérer euros et actifs numériques depuis une interface unique tout en privilégiant l’auto-conservation, Deblock présente une proposition différenciante et réglementairement structurée. La décision dépend ensuite essentiellement de trois éléments : le volume d’opérations crypto prévu, la capacité à gérer correctement un wallet non-custodial et l’intérêt réel accordé aux fonctionnalités DeFi.